Guía paso a paso · Málaga
Cómo comprar para alquilar con hipoteca
Esta guía recorre una operación de inversión financiada de principio a fin, desde la primera visita hasta la firma. No es una receta con rentabilidades garantizadas, porque no existen. Es el orden de decisiones que conviene seguir para no descubrir tarde que la financiación no llega o que los gastos se comen el margen.
La financiación no decide qué compras, decide cuánto puedes pagar cuando el alquiler todavía no ha entrado.
Por eso el orden de esta guía va del activo a la firma, y no al contrario. Cada paso descarta opciones antes de que pongas dinero encima de la mesa.
Paso uno
Definir el activo antes de mirar el precio
La vivienda usada es el activo más habitual en inversión residencial por volumen de oferta, y también el que más revisión exige. Antes de fijarte en el precio, define qué tipo de inmueble buscas, en qué zona y para qué modelo de alquiler.
Un piso casi nuevo en alquiler de larga duración y un piso para reformar y alquilar por habitaciones son operaciones distintas. La estrategia se elige antes que el inmueble.
- Modelo de alquiler Larga duración, temporada o por habitaciones: cambian el mobiliario, la gestión y el tipo de inquilino.
- Zona y demanda La misma tipología se comporta distinto según el barrio y la distancia al transporte público.
- Estado y reforma Una reforma integral cambia el presupuesto total, y ese total es lo que el banco mira de verdad.
Paso dos y tres
De la rentabilidad bruta a la que importa
La rentabilidad bruta pone el alquiler anual sobre el precio de compra y sirve para comparar opciones sin perder tiempo. Es un filtro, no una conclusión.
Calcular la rentabilidad bruta como filtro rápido
Dos pisos con la misma bruta pueden tener netas muy distintas. Úsala para descartar, no para decidir: si un piso no pasa el filtro bruto, tampoco pasará el neto. Con eso ya evitas visitas que no llevan a ningún sitio.
Restar gastos y estimar la rentabilidad neta
Aquí es donde la operación se vuelve real. Resta IBI, comunidad, seguros, mantenimiento, gestión si la delegas y una vacancia razonable. El resultado es la rentabilidad neta, la única que importa para el cash flow.
Muchos inversores se sorprenden al ver cuánto baja la cifra respecto a la bruta. Mejor sorprenderse en la hoja de cálculo que en la cuenta bancaria.
Comparar las dos cifras antes de visitar
Lleva las dos cifras a la misma hoja y anota junto a cada una de dónde sale el dato. Cuando hables con el banco o con un gestor, esa trazabilidad evita discusiones sobre estimaciones optimistas.
Detallar gastos recurrentes
Paso cuatro
Simular la financiación con LTV y tasación
El banco financia menos de lo que parece. La concesión toma como referencia el menor entre tasación y precio de compra, y aplica el LTV sobre esa base. Si la tasación queda corta, la diferencia sale de tu bolsillo.
Simula este escenario antes de negociar el precio, no después de firmar la señal. La financiación disponible condiciona todo lo demás.
Ver cómo se calcula el LTV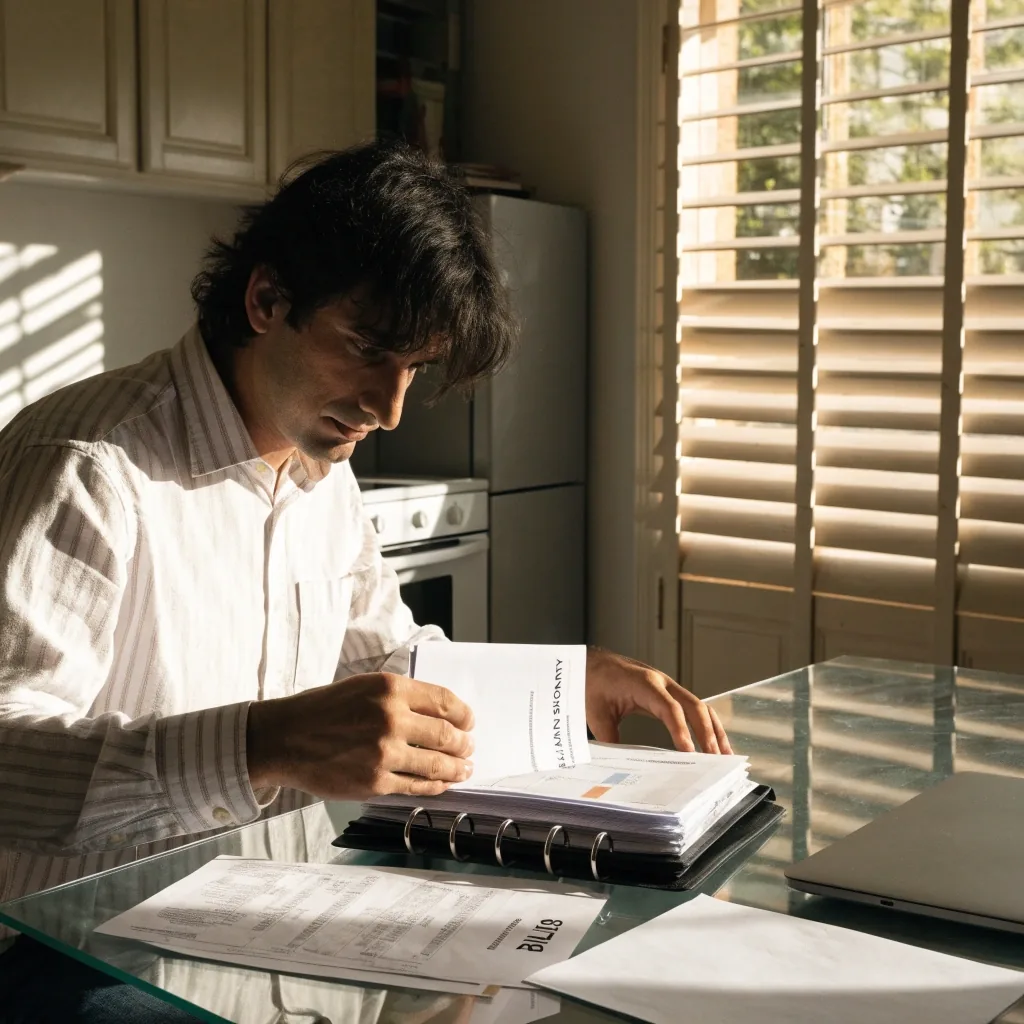
Paso cinco
Preparar el dosier hipotecario
El dosier reúne ingresos, activos, deudas y documentación del inmueble. En operaciones de inversión suele exigirse un expediente más robusto que en residencia principal, porque el objetivo es demostrar capacidad de pago aunque el alquiler falle temporalmente.
Prepararlo bien acelera la aprobación; dejarlo a medias la bloquea. Conviene tenerlo listo antes de ofertar.
Paso seis
Due diligence del inmueble
La revisión jurídica y técnica cubre cargas registrales, deudas de comunidad, estado del edificio y coherencia entre precio y mercado. En una vivienda usada, este paso puede revelar reformas necesarias que cambian por completo la rentabilidad. Un defecto oculto no solo cuesta dinero: puede reducir el valor que el banco acepta como garantía.
- Situación registral
- Comprueba cargas, embargos y titularidad antes de negociar. Una carga que no esperabas retrasa la tasación y, con ella, toda la operación.
- Deudas de comunidad
- Pide el certificado de estar al corriente. Las derramas pendientes y las obras aprobadas son gasto que heredas al comprar.
- Estado técnico del edificio
- Instalaciones, cubiertas y estructura marcan el coste real de la reforma. Revisa también la eficiencia energética si quieres alquilar con rapidez.
- Precio frente a mercado
- Compara con operaciones reales de la zona. Si el precio se aparta del entorno, la tasación se quedará por debajo y la financiación se reduce.
Paso siete
Negociar y firmar con la cuenta cerrada
Llegas a la firma con tres cifras claras: financiación confirmada, caja necesaria y cash flow neto estimado. Si alguna no cuadra, todavía estás a tiempo de no firmar. La due diligence económica se hace antes, no después.
Una buena operación se reconoce por lo que aguanta cuando el alquiler se retrasa un mes.
Financiación confirmada
Importe concedido y condiciones por escrito, sin depender de una conversación telefónica.
Caja necesaria
Entrada, impuestos, notaría, registro y la reforma prevista, con un margen para imprevistos.
Cash flow neto estimado
Lo que queda después de gastos y vacancia. Si el margen es demasiado fino, la operación aún no está lista.
Si el alquiler tradicional no encaja
No todas las operaciones financiadas acaban en arrendamiento de vivienda. Algunos inmuebles se adaptan mejor a otros usos, y cada uno cambia la financiación, la tributación y el trabajo diario que te va a ocupar.
Preguntas frecuentes sobre la compra con hipoteca
Estas son las dudas que aparecen una y otra vez cuando se prepara una operación financiada.
¿Puedo financiar el 100% de una compra para alquilar?
La financiación cubre parte del precio según el LTV que conceda el banco, y además hay impuestos, notaría y registro que no financia. Básicamente, siempre necesitas caja propia.
¿Cómo mira el banco los ingresos por alquiler?
Suele querer ver una renta defendible, no una estimación optimista. Por eso el expediente de inversión exige demostrar que aguantas la hipoteca aunque el alquiler falle un tiempo.
¿Cuánto tiempo tarda todo el proceso?
Varía según el banco y el inmueble. Lo que sí controlas es tener el dosier preparado y las cifras cerradas antes de ofertar; eso marca la diferencia en los plazos.
¿Qué pasa si la tasación queda por debajo del precio?
El banco calcula el LTV sobre la cifra menor, así que la diferencia entre tasación y precio pactado la pones tú. Puedes renegociar el precio, buscar otra vivienda o asumir más entrada; conviene decidirlo antes de la señal, no en el despacho del notario.
¿Merece la pena mirar la operación con un asesor?
Cada banco aplica sus criterios y la documentación que pide varía. Un repaso de la operación antes de ofertar evita que el expediente se caiga por un detalle administrativo y ahorra negociaciones repetidas.
Revisa tu operación antes de ofertar
Si tienes una vivienda vista y quieres poner las cifras en orden antes de negociar, podemos repasar contigo la financiación, el dosier y el margen neto. Escríbenos o pásate por la oficina y lo vemos con calma.
Calle Marqués de Larios, 5, 29005 Málaga, España
info@inversion-hipotecaria-malaga.es
Lunes a viernes, de 9:00 a 18:00
Antes de firmar, dos consultas útiles